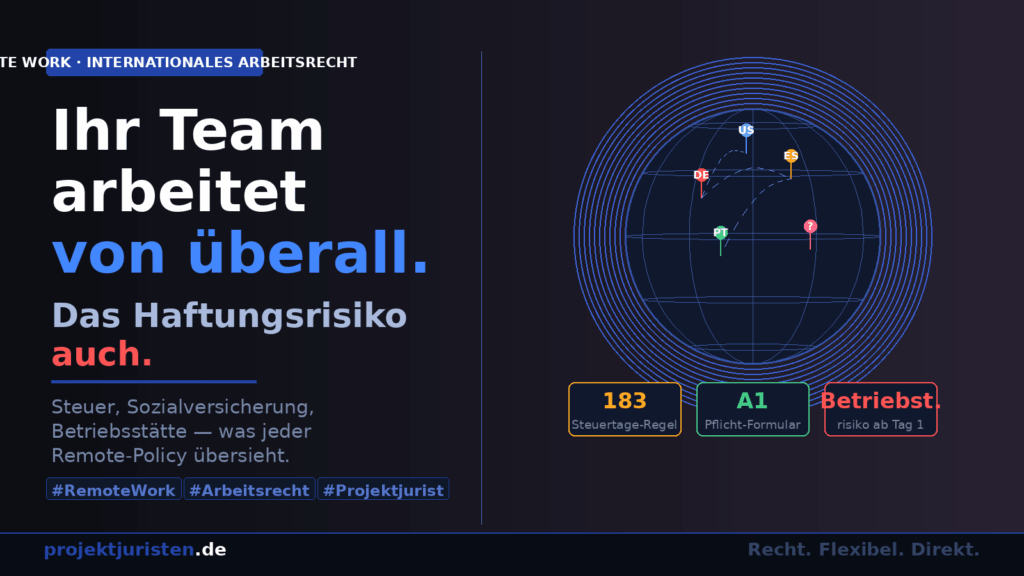
Ihr Team arbeitet von überall. Das Haftungsrisiko auch.Internationales Arbeitsrecht und Remote Work: Was jede Remote-Policy übersieht — und was Unternehmen jetzt prüfen müssen.


Die stille Rechtsgrauzone hinter dem Homeoffice-Versprechen
Remote Work ist in deutschen Unternehmen angekommen. Was als Notlösung der Pandemiejahre begann, ist für viele Belegschaften zur Selbstverständlichkeit geworden — und für viele Unternehmen zum Wettbewerbsvorteil im Recruiting. Wer ortsunabhängiges Arbeiten anbietet, gewinnt Talente, die anderswo nicht zu finden wären.
Das Versprechen klingt einfach. Die rechtliche Realität dahinter ist komplex — und wird in den meisten Unternehmen systematisch unterschätzt.
Denn sobald ein Mitarbeiter nicht mehr im Inland arbeitet, entsteht ein Geflecht aus arbeitsrechtlichen, steuerlichen, sozialversicherungsrechtlichen und gesellschaftsrechtlichen Fragen, die sich gegenseitig überlappen und in ihrer Kombination ein erhebliches Haftungsrisiko für das Unternehmen erzeugen. Ein Risiko, das in vielen Fällen schon jetzt besteht — ohne dass jemand es aktiv eingegangen ist.
Vier Rechtsfelder, ein blinder Fleck
Erstens: Arbeitsrecht. Welches Arbeitsrecht gilt, wenn ein Mitarbeiter dauerhaft oder regelmäßig aus dem Ausland arbeitet? Die Rom-I-Verordnung bestimmt grundsätzlich, dass Arbeitnehmer vom Schutz der zwingenden Vorschriften des Rechts des Landes, in dem sie gewöhnlich arbeiten, nicht durch Rechtswahl abgeschnitten werden können. Ein Mitarbeiter, der faktisch aus Spanien arbeitet, kann Ansprüche nach spanischem Arbeitsrecht geltend machen — Kündigungsschutz, Urlaubsrecht, Arbeitszeitrecht — unabhängig davon, was im Arbeitsvertrag steht.
Das gilt nicht erst bei Dauerpräsenz. Schon bei regelmäßiger, wiederkehrender Auslandstätigkeit ab einer gewissen Schwelle kann das ausländische Recht anwendbar werden. Die genaue Grenze ist einzelfallabhängig — und genau das ist das Problem. Wer keine klare Regelung hat, hat keine Planungssicherheit.
Zweitens: Steuerrecht. Die 183-Tage-Regel ist vielen bekannt — aber oft falsch verstanden. Sie besagt, vereinfacht, dass ein Arbeitnehmer im Tätigkeitsstaat steuerpflichtig werden kann, wenn er sich dort mehr als 183 Tage im Kalenderjahr aufhält. Was weniger bekannt ist: Bereits unterhalb dieser Schwelle können im Tätigkeitsstaat Lohnsteuer-Anmeldepflichten entstehen, wenn bestimmte Voraussetzungen erfüllt sind. Und: Der Arbeitgeber ist für den korrekten Steuereinbehalt verantwortlich — nicht nur der Arbeitnehmer.
Wer also Mitarbeitern erlaubt, zwei Monate aus Portugal zu arbeiten, ohne die steuerliche Situation zu prüfen und entsprechende Meldungen vorzunehmen, riskiert Nachforderungen, Bußgelder und im schlimmsten Fall strafrechtliche Relevanz wegen Lohnsteuerhinterziehung.
Drittens: Sozialversicherungsrecht. Innerhalb der EU gilt die A1-Bescheinigung als zentrales Instrument: Sie belegt, in welchem Staat ein Arbeitnehmer sozialversichert ist. Wer im EU-Ausland arbeitet, ohne dass eine gültige A1-Bescheinigung vorliegt, riskiert Doppelverbeitragung — also Sozialversicherungsbeiträge sowohl im Inland als auch im Tätigkeitsstaat. Außerhalb der EU, wo bilaterale Sozialversicherungsabkommen fehlen oder lückenhaft sind, ist das Risiko noch erheblicher.
In der Praxis fehlen A1-Bescheinigungen für Remote-Work-Situationen regelmäßig. Nicht aus böser Absicht, sondern weil die Prozesse für klassische Dienstreisen existieren — für dauerhafte Remote-Arrangements aber nicht.
Viertens: Betriebsstättenrisiko. Das ist das am häufigsten unterschätzte Risiko im internationalen Remote-Work-Kontext. Wenn ein Mitarbeiter dauerhaft und mit hinreichender Entscheidungsbefugnis aus einem anderen Land heraus für das Unternehmen tätig ist, kann dort steuerrechtlich eine Betriebsstätte entstehen. Eine Betriebsstätte im Ausland bedeutet: Körperschaftsteuerpflicht in diesem Staat für die der Betriebsstätte zuzurechnenden Gewinne, Registrierungspflichten, Buchführungspflichten und — in manchen Ländern — gesellschaftsrechtliche Anforderungen.
Das klingt nach einem Problem für Konzerne mit formellen Auslandsniederlassungen. Es ist aber längst auch ein Problem für mittelständische Unternehmen mit einem einzigen Mitarbeiter, der dauerhaft aus dem Ausland arbeitet und dort Vertrieb betreibt oder Verträge vorbereitet.
Warum die bestehende Remote-Policy nicht reicht
Die meisten Unternehmen, die Remote Work formell geregelt haben, verfügen über eine interne Richtlinie — genehmigt von HR, abgestimmt mit Legal, kommuniziert an die Belegschaft. Was diese Richtlinien typischerweise regeln: Erreichbarkeit, Datenschutz, Arbeitsmittel, Kostentragung.
Was sie typischerweise nicht regeln: unter welchen Bedingungen Auslandsarbeit zulässig ist und für welche Dauer; wie die steuerlichen und sozialversicherungsrechtlichen Pflichten vor Beginn abgeklärt werden; wer im Unternehmen verantwortlich ist, die Einhaltung zu überwachen; wie mit bestehenden Fällen umgegangen wird, bei denen Mitarbeiter bereits über längere Zeit im Ausland gearbeitet haben.
Diese Lücke ist keine Nachlässigkeit. Sie ist das Ergebnis davon, dass Remote-Work-Policies typischerweise von HR und Datenschutz getrieben werden — nicht von internationalem Arbeitsrecht, Steuerrecht und Sozialversicherungsrecht. Die Schnittstellen zwischen diesen Disziplinen sind im Unternehmensalltag selten gebündelt.
Was jetzt konkret zu tun ist
Die sinnvolle Reaktion ist dreistufig.
Zunächst: eine Bestandsaufnahme. Wie viele Mitarbeiter arbeiten aktuell regelmäßig aus dem Ausland? In welchen Ländern? Seit wann? Mit welchem Anteil ihrer Arbeitszeit? Diese Frage ist in vielen Unternehmen nicht zuverlässig beantwortbar — weil niemand es systematisch erfasst hat.
Dann: eine rechtliche Bewertung der identifizierten Fälle. Welche steuerlichen, sozialversicherungsrechtlichen und arbeitsrechtlichen Konsequenzen bestehen bereits? Wo sind Nachholpflichten zu erfüllen? Wo sind A1-Bescheinigungen zu beantragen? Wo besteht Betriebsstättenrisiko?
Schließlich: die Entwicklung einer strukturierten Remote-Work-Governance — Genehmigungsprozesse, Länderlisten mit vorab geklärtem Risikoprofil, interne Zuständigkeiten, Mustervereinbarungen für die häufigsten Konstellationen.
Eine Projektaufgabe mit klarem Ergebnis
Remote-Work-Compliance zu strukturieren ist ein klar abgrenzbares Projekt: Bestandsaufnahme, Risikoklassifizierung, Governance-Design, Musterverträge und -vereinbarungen, Abstimmung mit Steuerberatern für die länderspezifischen Fragen. Zwei bis vier Monate, abhängig von der Ausgangslage.
Das erfordert ein Profil an der Schnittstelle von internationalem Arbeitsrecht, Lohnsteuerrecht und internationalem Gesellschaftsrecht — und die operative Erfahrung, um interne Stakeholder aus HR, Legal, Finance und Geschäftsführung zu koordinieren.
Ein Projektjurist mit dieser Spezialisierung kann das Projekt von der Analyse bis zur übergabefähigen Governance-Struktur führen — ohne Dauerauftrag, ohne laufendes Mandat, mit einem klaren Ergebnis: einer Remote-Work-Praxis, die rechtlich trägt.
Fazit: Remote Work ist kein HR-Thema. Es ist ein Rechtsthema.
Die Freiheit, von überall zu arbeiten, ist ein echtes Versprechen — aber es kommt mit rechtlichen Bedingungen, die die meisten Unternehmen nicht vollständig kennen. Steuer-, sozialversicherungs- und arbeitsrechtliche Pflichten entstehen unabhängig davon, ob jemand sie bewusst eingegangen ist.
Wer heute seine Remote-Work-Praxis nicht rechtlich durchdringt, löst morgen Probleme, die er nicht geahnt hat.
Das Haftungsrisiko reist mit. Es sollte nicht die Überraschung am Ende sein.
Andere Artikel
Die Gig Economy und ihre Relevanz für Projektjuristen
Was ist die Gig Economy? Die sogenannte Gig Economy beschreibt einen Arbeitsmarkt, in dem zeitlich befristete Aufträge, flexible Beschäftigungsmodelle und projektbezog...
Mehr Lesen
Niemandsland. Die EU baut die Lieferketten-Compliance um – mitten im Spiel. Was das für Ihr Unternehmen bedeutet.
Drei Jahre Vorbereitung. Dann: Omnibus. Es war eines der aufwendigsten Compliance-Projekte, die europäische Unternehmen in den letzten Jahren gestemmt haben. Das Liefe...
Mehr Lesen

„Klimaneutral.“ „Nachhaltig.“ „Grün.“ Belegen Sie das.
Die EU Green Claims Directive macht Umweltversprechen zur Rechtsfrage — und die meisten Unternehmen sind nicht vorbereitet. Das Ende der grünen Selbstbedienung „Kliman...
Mehr Lesen

Konfliktmanagement in Projekten: Wie Projektjuristen schwierige Situationen entschärfen
Die E-Mail ist unmissverständlich. Der Vertriebsleiter lehnt Ihre neue Vertragsklausel kategorisch ab. Zu kompliziert, kundenunfreundlich, geschäftsschädigend. Die Fac...
Mehr Lesen
Ihre Rechtsabteilung arbeitet noch wie 1995.
Warum Legal Operations der unterschätzte Wettbewerbshebel im deutschen Unternehmen ist – und warum Projektjuristen ihn betätigen. Ein ehrlicher Befund In den meisten d...
Mehr Lesen

Risikomanagement für Projektjuristen: Wie Sie Probleme erkennen, bevor sie entstehen
Die E-Mail kommt an einem Freitagabend. Das Projekt, an dem Sie seit Wochen arbeiten, steht kurz vor dem Scheitern. Ein Stakeholder hat sein Veto eingelegt, wichtige G...
Mehr Lesen